一、软件下载
https://epolestar.esunny.com.cn/download?ver=q
二、使用教程
hxxps://v.youku.com/v_show/id_XNjQwMTQ4ODI4OA
(一)添加策略
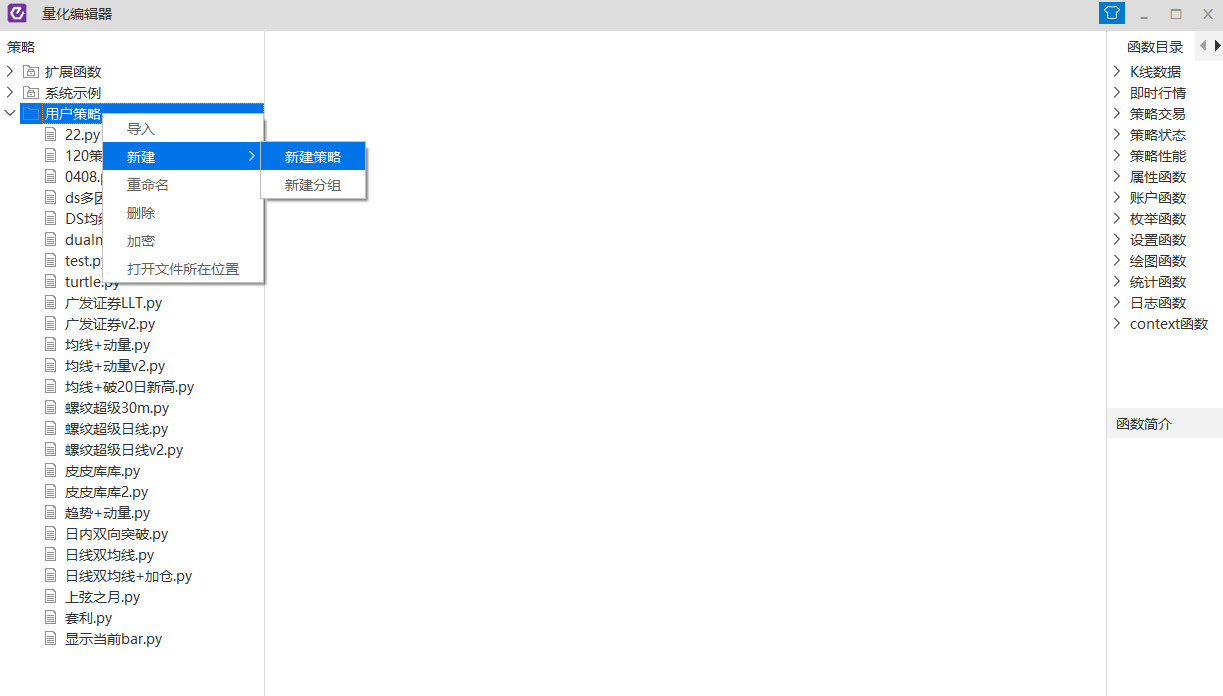
(二)
载入策略
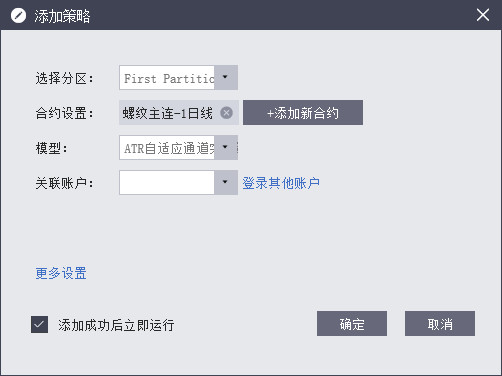
主连合约选择:main
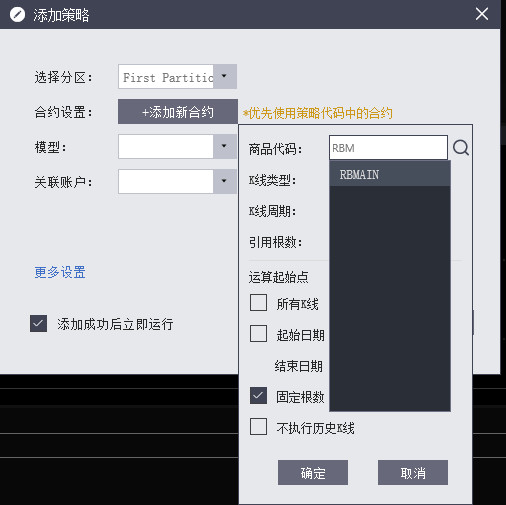
备注:选择回测期间那里可以选择“所有”,这样回测的时间就比较长。
三、问题
第一次回测的时候,发现它老是只显示今天和明天的,后来发现是因为用的系统默认的双均线策略,策略里面定死了调用k线的数量,所以是这样。
我用自己新建的策略就不会有这样的问题了。
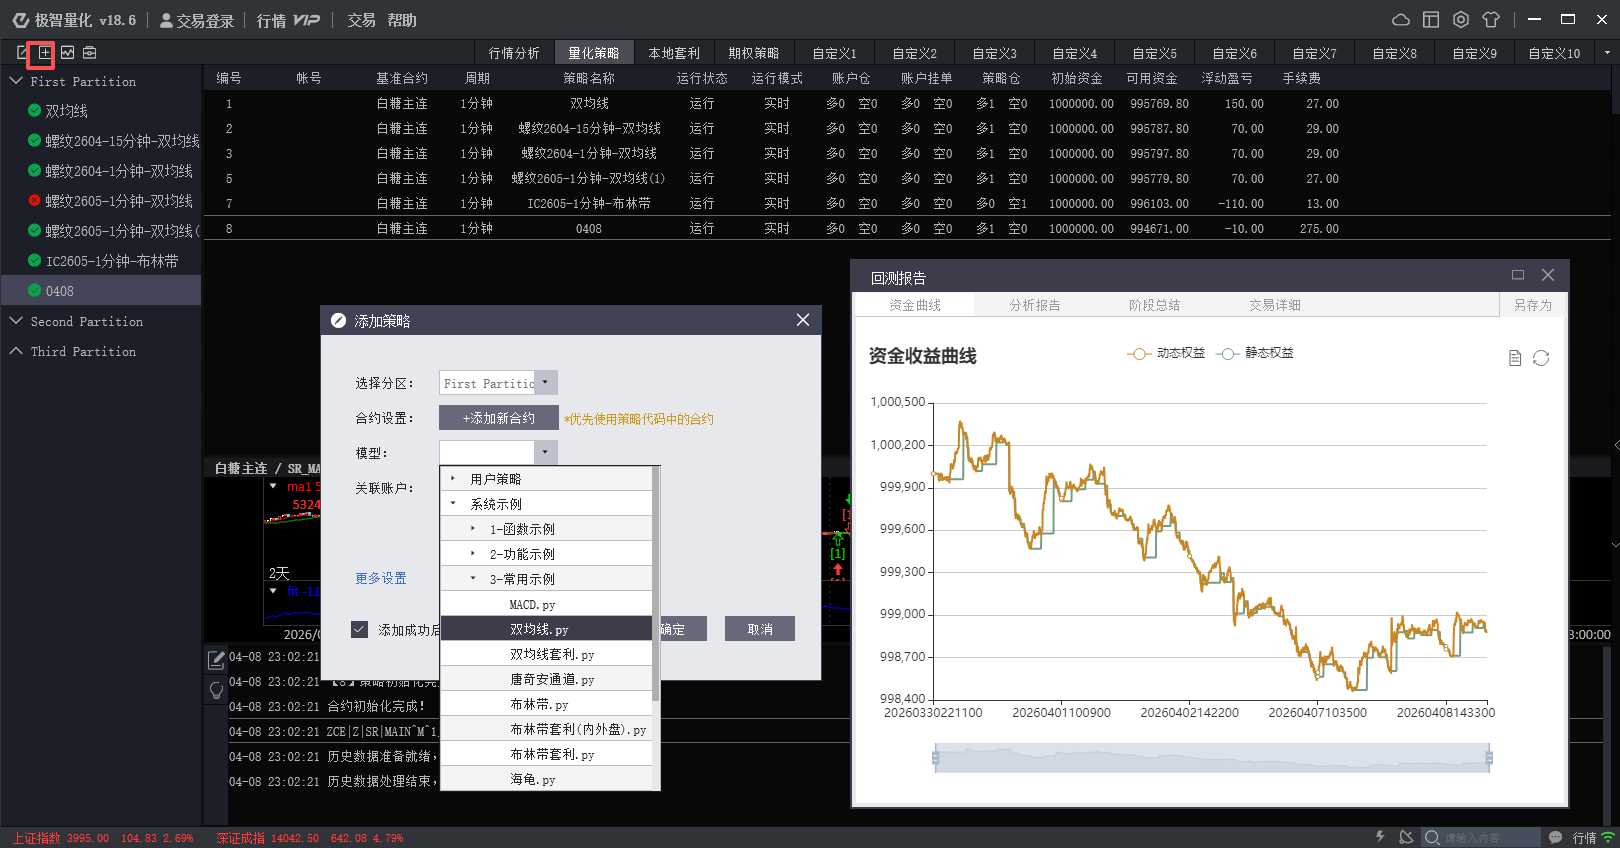
如果要使界面添加合约生效,则屏蔽下面的代码:
SetBarInterval('ZCE|Z|SR|MAIN', 'M', 1, 4000, p2)
四、参数优化
添加参数优化的代码之后,要重新添加策略,否则相关代码不生效。
五、其他视频
https://www.bilibili.com/video/BV1PS2yBDEy7?spm_id_from=333.788.videopod.sections
六、策略
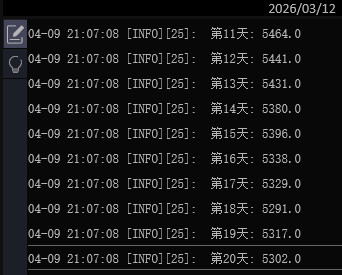
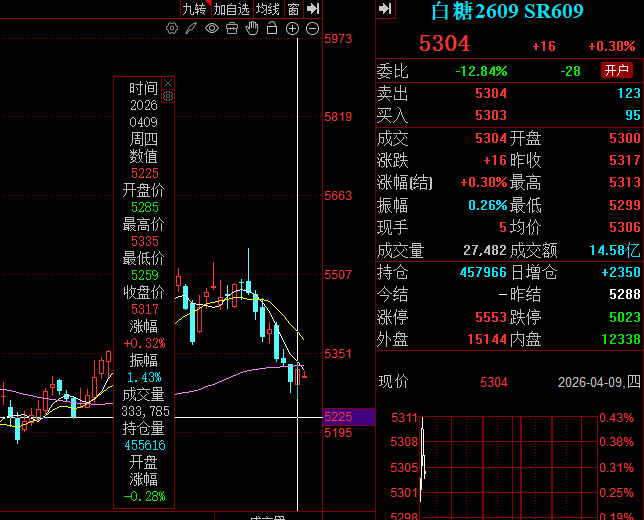
一、一个最简单的极智量化策略,用于获取白糖主力合约近20个交易日的收盘价,并通过LogInfo显示
import talib

def initialize(context):
    # 设置白糖主力合约,日线周期,加载100根K线(确保足够获取20天数据)
    SetBarInterval('ZCE|Z|SR|MAIN', 'D', 1, 100)
    # 设置为K线触发模式
    SetTriggerType(5)

def handle_data(context):
    # 确保数据量足够(至少20根K线)
    if CurrentBar() < 20:
        return

    # 获取收盘价序列
    close_prices = Close()

    # 取最近20个交易日的收盘价(-20到-1)
    recent_20 = close_prices[-20:]

    # 用LogInfo输出
    LogInfo("=== 白糖主力合约最近20个交易日收盘价 ===")
    for i, price in enumerate(recent_20):
        LogInfo(f"第{i+1}天: {price}")
显示最近的1分钟k线的收盘价:
import talib

def initialize(context):
    # 设置白糖主力合约,日线周期,加载100根K线(确保足够获取20天数据)
    SetBarInterval('ZCE|Z|SR|MAIN', 'M', 1, 100)
    # 设置为K线触发模式
    SetTriggerType(5)

def handle_data(context):
    # 确保数据量足够(至少20根K线)
    if CurrentBar() < 20:
        return

    # 获取收盘价序列
    close_prices = Close()

    # 取最近20个交易日的收盘价(-20到-1)
    recent_20 = close_prices[-2:-1] #如果是-1那根K线,就是会变化的,还没有走完的那根k线。

    # 用LogInfo输出
    LogInfo("=== 白糖主力合约前一根k线收盘价 ===")
    for i, price in enumerate(recent_20):
        LogInfo(f"第{i+1}根: {price}")
(二)双均线
import talib
import time

p1 = 5  # 快周期
p2 = 20 # 慢周期
qty = 1

def initialize(context):
    # 设置K线稳定后发单
    SetOrderWay(2)
    # 设置基准合约,会覆盖界面设置的合约,建议通过界面设置(屏蔽SetBarInterval后则界面添加合约生效)
    #SetBarInterval('SHFE|Z|RB|MAIN', 'D', 1, 3000, p2)  螺纹钢
    #SetInitCapital(2*10000) 设置初资金为2万元
    SetBarInterval('ZCE|Z|SR|MAIN', 'M', 1, 200, p2)
    # 设置实盘运行
    SetActual()

# 历史测回执行逻辑,定义一个函数用于回测。
def his_trigger(ma1, ma2): #ma1,ma2是一个序列
    if ma1[-1] > ma2[-1] and MarketPosition() <= 0:  #表示当前持仓
        Buy(qty, Close()[-1])
    elif ma1[-1] < ma2[-1] and MarketPosition() >= 0:
        SellShort(qty, Close()[-1])   #建空仓,如果当前有多头持仓,该函数先平掉所有多仓,然后按照参数进行建空仓。

# 实盘阶段执行逻辑
def tim_trigger(ma1, ma2):
    # 判断交易账号是否准备就绪 TODO
    if ma1[-1] > ma2[-1] and A_TotalPosition() <= 0:  #A_TotalPosition表示总持仓量,该持仓为所有持仓的合计值。MarketPosition 反映的是 “策略图表上”的理想信号仓位,用于回测;而 A_TotalPosition 反映的是 “真实账户”的持仓,用于实盘
        prc = min(Q_AskPrice() + PriceTick(), Q_UpperLimit()) # 对盘超价 prc理解为price, Q_AskPrice() (卖一价),Q_UpperLimit() (涨停价)
        if A_TotalPosition() < 0:
            A_SendOrder(Enum_Buy(), Enum_ExitToday(), A_SellPosition(), prc) # 平空仓  A_SendOrder(买卖方向, 开平仓类型, 委托手数, 委托价格),Enum_Buy()	买入,Enum_ExitToday()	平今仓,A_SellPosition()	获取当前账户中所有的空头持仓手数
        A_SendOrder(Enum_Buy(), Enum_Entry(), qty, prc) # 开多仓
    elif ma1[-1] < ma2[-1] and A_TotalPosition() >= 0:
        prc = max(Q_BidPrice() - PriceTick(), Q_LowLimit())
        if A_TotalPosition() > 0:
            A_SendOrder(Enum_Sell(), Enum_ExitToday(), A_BuyPosition(), prc) # 平多仓
        A_SendOrder(Enum_Sell(), Enum_Entry(), qty, prc)  # 开空仓

def handle_data(context):
    if CurrentBar() < p2:
        return;

    ma1 = talib.MA(Close(), p1)  #talib.MA(价格序列,计算周期,均线类型),	talib.MA() 的返回值是一个 NumPy 一维数组
    ma2 = talib.MA(Close(), p2)

    his = context.strategyStatus() == 'H'  #获取当前策略状态,返回值'H'表示回测阶段, 'C'表示实时数据阶段
    if his:
        his_trigger(ma1, ma2)
    else:
        tim_trigger(ma1, ma2)

    PlotNumeric("ma1", ma1[-1], 0xFF0000)  #后面这些是画图
    PlotNumeric("ma2", ma2[-1], 0x00aa00)
    fit = NetProfit() + FloatProfit() - TradeCost() if his else A_CoverProfit() + A_ProfitLoss() - A_Cost()
    PlotNumeric("fit", fit, 0x0000FF, False)
七、
请参考附件中的极智量化api手册,写一个广发证券LLT指标的极智量化策略,参考代码:

参数设置中设置:

CONTRACT = 'SHFE|Z|RB|MAIN'      # 基准合约(螺纹钢主连,可修改)

def initialize(context):
    SetBarInterval(CONTRACT , 'D', 1, '20150101')
    SetInitCapital(2*10000)
    SetSlippage(2)
    SetActual()
八、回测期间
必须将下面的代码写到initialize里面,回测时选择全部k线,这个k线数量的设置才生效。
    contract = Symbol()
    SetBarInterval(contract, 'D', 1, 2100)  # 使用所有可用历史数据
九、登陆账户
选择你的期货公司,然后账号和密码就是你在期货公司的账号和密码。
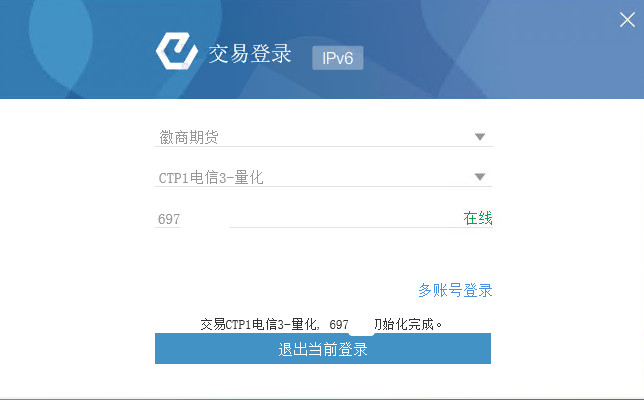
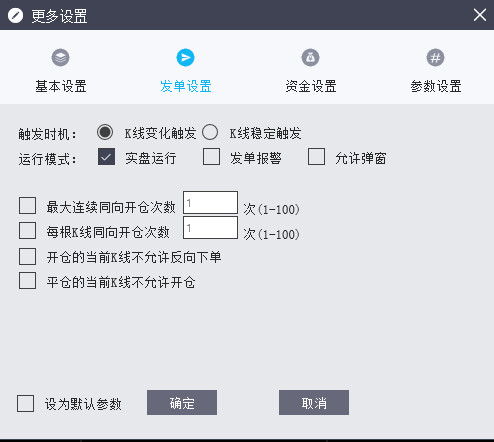
设置实盘交易。
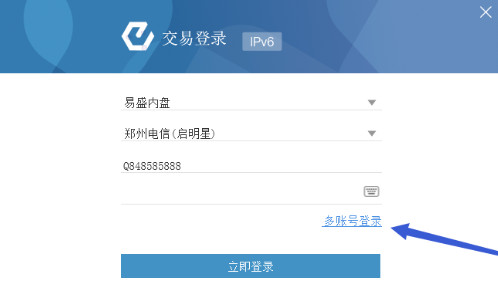
自动运行
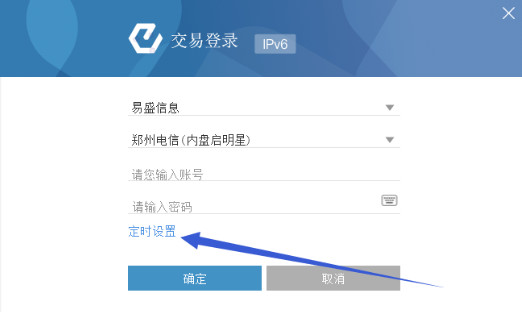
有自动登录选项,你设一下账户设定时间登录就行了。
十、实盘测试代码
import talib

def initialize(context):
    # 设置白糖主力合约,日线周期,加载100根K线(确保足够获取20天数据)
    SetBarInterval('ZCE|Z|SR|MAIN', 'M', 1, 100)
    SetOrderWay(1)
    SetActual()

def handle_data(context):
    last_price = Q_Last()
    open_price = Open()[-1]
    if last_price > open_price and MarketPosition() <= 0:
        Buy(1,Close()[-1])
    elif last_price < open_price and MarketPosition() >= 0:
        SellShort(2,Close()[-1])
十一、如何防止未成交单
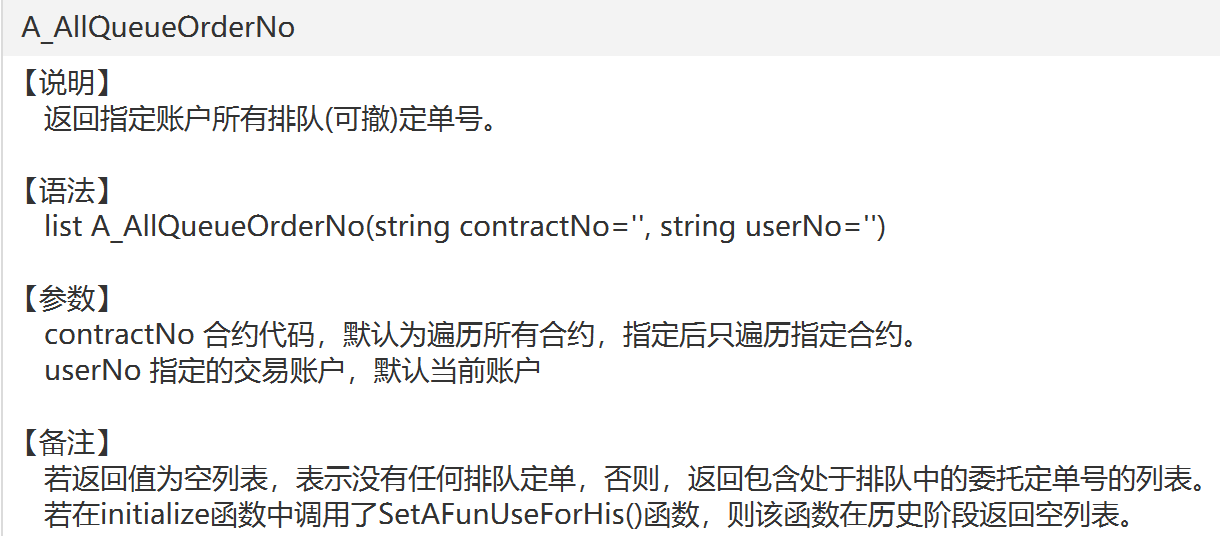
十二、从极智量化中导出10条1分钟数据
########################系统示例不支持修改########################
# 布林带策略
# 根据布林带计算出高中低三个通道,较好的体现了行情的盘整和突破
# 根据行情时段与特点灵活运用会有不错的效果
##################################################################
import talib
import csv
import os

p = 8    # 计算周期
qty = 1  # 下单量

def initialize(context):
    SetOrderWay(2)
    # 关键修改:回测样本数设为 'A'(使用所有历史K线),barDataLen设为100000(足够大)
    SetBarInterval('ZCE|Z|SR|MAIN', 'M', 1, 'A', 100000)
    context.csv_filename = 'ohlc_1min_data.csv'
    context.kline_data = []          # 用于存储所有K线数据
    context.last_bar_index = -1      # 记录上一次处理的Bar索引,防止重复添加
    LogInfo("策略初始化完成,将导出所有历史1分钟K线数据至:{}".format(context.csv_filename))

def handle_data(context):
    # ========== 记录K线数据(仅回测阶段) ==========
    if context.strategyStatus() == 'H':
        cur_bar = CurrentBar()
        if cur_bar != context.last_bar_index:
            # 获取当前K线OHLC
            dt = Date()          # 格式YYYYMMDD
            tm = Time()          # 格式0.HHMMSS
            # 拼接为字符串:YYYYMMDDHHMMSS
            date_str = str(dt)
            time_str = str(int(tm * 1000000)).zfill(6)  # 转为HHMMSS
            dt_stamp = date_str + time_str
            open_p = Open()[-1]
            close_p = Close()[-1]
            low_p = Low()[-1]
            high_p = High()[-1]
            context.kline_data.append([dt_stamp, open_p, close_p, low_p, high_p])
            context.last_bar_index = cur_bar

    # ========== 原策略逻辑 ==========
    if CurrentBar() < p:
        return
    upp, mid, low = talib.BBANDS(Close(), p, 2, 2)
    if MarketPosition() <= 0 and Close()[-1] < low[-1]:
        Buy(qty, Close()[-1])
    elif MarketPosition() >= 0 and Close()[-1] > upp[-1]:
        SellShort(qty, Close()[-1])
    PlotNumeric('upp', upp[-1], RGB_Red())
    PlotNumeric('mid', mid[-1], RGB_Blue())
    PlotNumeric('low', low[-1], RGB_Green())
    PlotNumeric("profit", NetProfit() + FloatProfit() - TradeCost(), 0xFF00FF, False)

def hisover_callback(context):
    LogInfo("历史回测结束,开始导出1分钟K线数据至CSV...")
    try:
        if not context.kline_data:
            LogWarn("无K线数据可导出")
            return
        file_path = os.path.join(os.getcwd(), context.csv_filename)
        with open(file_path, 'w', newline='', encoding='utf-8') as f:
            writer = csv.writer(f)
            writer.writerow(['时间', '开盘价', '收盘价', '最低价', '最高价'])
            for row in context.kline_data:
                writer.writerow(row)
        LogInfo("数据导出成功!共 {} 条记录,文件保存至:{}".format(len(context.kline_data), file_path))
    except Exception as e:
        LogError("导出CSV时发生异常:{}".format(str(e)))

def exit_callback(context):
    LogInfo("策略退出")
导出后再用vnpy回测,以便核对效果:
from datetime import datetime
import pandas as pd

from vnpy_ctastrategy.backtesting import BacktestingEngine
from vnpy_ctastrategy.strategies.twenty03_strategy import Twenty03Strategy
from vnpy.trader.constant import Exchange, Interval
from vnpy.trader.object import BarData


def load_bars_from_csv(filepath: str, symbol: str, exchange: Exchange) -> list[BarData]:
    """从CSV文件加载K线数据,转换为BarData列表"""
    # 读取CSV,自动检测分隔符(适用于制表符、逗号等)
    df = pd.read_csv(filepath, sep=None, engine='python')

    # 清理列名:去除空格和BOM头
    df.columns = [col.strip().lstrip('\ufeff') for col in df.columns]

    # 打印列名以便调试
    print("CSV列名:", df.columns.tolist())

    # 检查必须的列是否存在
    required_cols = ['datetime', 'open', 'high', 'low', 'close', 'volume']
    missing = [col for col in required_cols if col not in df.columns]
    if missing:
        raise KeyError(f"CSV缺少必要的列:{missing}")

    bars: list[BarData] = []
    for _, row in df.iterrows():
        # 解析时间:尝试多种格式
        dt_str = str(row['datetime']).strip()
        try:
            dt = datetime.strptime(dt_str, "%Y%m%d%H%M%S")
        except ValueError:
            # 如果时间格式不同,尝试其他常见格式
            dt = pd.to_datetime(dt_str).to_pydatetime()

        bar = BarData(
            symbol=symbol,
            exchange=exchange,
            datetime=dt,
            interval=Interval.MINUTE,
            open_price=float(row['open']),
            high_price=float(row['high']),
            low_price=float(row['low']),
            close_price=float(row['close']),
            volume=float(row['volume']),
            gateway_name="CSV"
        )
        bars.append(bar)
    return bars


# 回测引擎设置
engine = BacktestingEngine()
engine.set_parameters(
    vt_symbol="SR999.CZCE",
    interval=Interval.MINUTE,
    start=datetime(2018, 3, 23),
    end=datetime(2018, 6, 23),
    rate=0,
    slippage=0,
    size=10,
    pricetick=0.2,
    capital=1_000_000,
)

engine.add_strategy(Twenty03Strategy, {})

# 使用自定义CSV数据
engine.history_data = load_bars_from_csv(
    "ohlc_1min_data.csv", "SR999", Exchange.CZCE
)

engine.run_backtesting()
df = engine.calculate_result()
engine.calculate_statistics()
engine.show_chart()

# 导出成交记录
trades = engine.get_all_trades()
df2 = pd.DataFrame([t.__dict__ for t in trades])
df2.to_csv('trade_log.csv', index=False)