一、经验
1.事件型与行为型
关键差异:anchor(1008) 是"事件型"因子(依赖特定时点),vol20 是"行为型"因子(高波尾部系统性跑输,每天都有信号)——后者才有稳定的可交易 alpha。
2.比值无量纲,天然适合横截面排序
其实这条值得补,因为它是因子设计里一个挺通用的知识点:IC 是横截面秩相关(Spearman),对因子值的单调变换不变,所以"量纲"本身不直接碍事;但比值形式(如 BM、PE、IV/RV)在横截面上的可比性最好——它消掉了规模/价格水平等共同量纲的干扰,让排名更有意义,这也是为什么经典因子大多长成比值。它可以作为概念层(跨市场共享,不带 market 字段)挂到 cross-section-factor.md 下或单独建一条,比如:
比值形式与横截面可比性:比值(PE、BM、IV/RV 等)消去共同量纲(规模、价格水平),在横截面上可直接比较排序;IC 是秩相关,对单调变换不变,但比值比差值/原始值更抗规模干扰。
3.股票池
多因子模型解释了一个证券的超额收益来源于哪些风险因子。比如股票,较著名的因子为:市场beta、小市值、市净率(市值/净资产)、盈利能力、投资激进程度、动量等。但是单个股票噪声过大,因子对于股票预期收益的影响较低。所以是无法用若干个因子的风险暴露来预测单个股票的时序收益的。另外,由于大部分因子都是beta因子,超额收益并不稳定,所以更无法预测时序股价了。
合理做法是,选择一个股票池,使得各种股票的特异性风险相互对冲。同时,选择高IC的因子、相关性低的因子,来使得因子预期收益本身的足够稳定,使得截面的预期收益稳定。
作者:一花依世界
链接:https://www.zhihu.com/question/62564147/answer/1976011616245007548
来源:知乎
著作权归作者所有。商业转载请联系作者获得授权,非商业转载请注明出处。
4.持仓周期
你这个持仓周期3-10天看起来应该是事件驱动,多因子都是先设定好预测周期,持仓周期是统一的,如果时间戳是不固定的,你哪来的截面呢?动态持仓周期是多个多因子策略组合起来以后的结果,看起来你应该还没到这一步。
https://www.zhihu.com/question/1976088174687192372?share_code=b52Kez2ckXiG&utm_psn=1977831027754952376
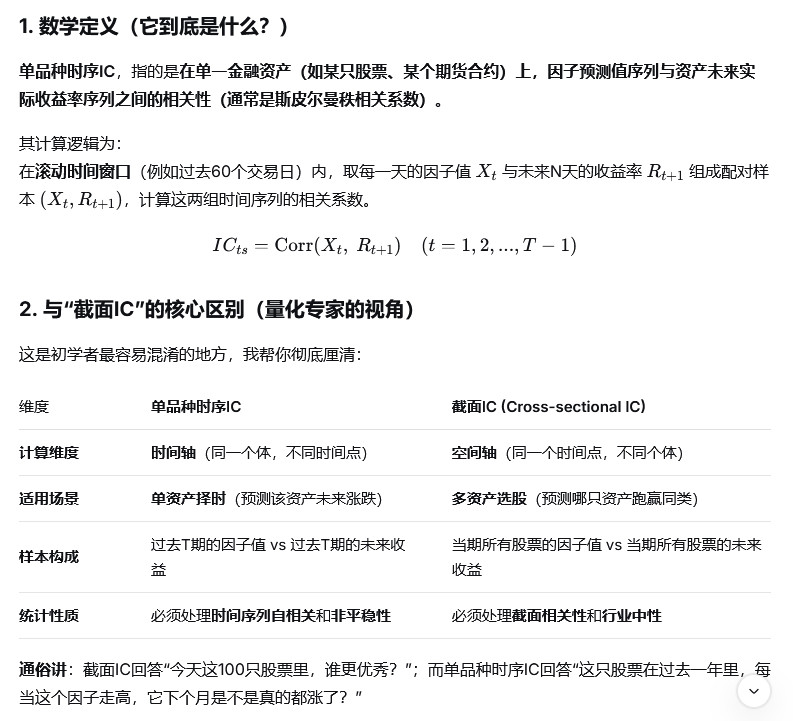
5.单品种时序IC
3. 实战中的深度应用(怎么用?)
在实盘量化中,单品种时序IC不仅仅是一个数字,它用于以下关键决策:
-
因子有效性检验:如果该品种的时序IC均值显著大于0(或小于0),说明该因子对该资产具有稳定的预测能力。
动态因子加权:对于多因子模型,你可以计算每个品种最近N天的滚动时序IC,用这个IC值作为该因子在当前品种上的实时权重——IC高时多参考该因子,IC转负时甚至反向操作。
衰减分析:通过计算不同前瞻天数(N=1, 5, 20)的时序IC,可以判断因子的预测有效期(是短线反转因子还是中线动量因子)。
二、VWAP、ADV与流动性
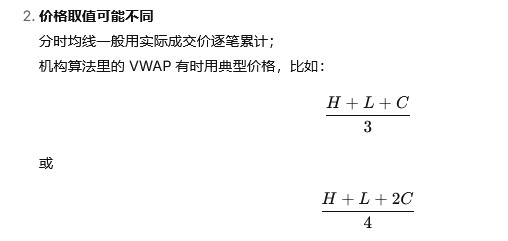
分时均线是 VWAP 的日内版本,两者高度重合,不完全等同
分时均线通常只算当日;VWAP 可以算任意区间,比如5日VWAP、月VWAP、波段VWAP。
https://zhuanlan.zhihu.com/p/2074384064115749942
三、经典因子