一位名叫 Chen Wei 的中国对冲基金经理,曾经连续 11 年凭直觉交易,结果不断亏损。2018 年,他负债 230 万美元,管理的基金已经崩盘,投资者还对他提起了诉讼。他把自己关在一个房间里整整 4 个月,身边只有市场数据和一篇关于量化交易数学的研究论文。
2023 年,他的新基金据称取得了 340% 的收益率,管理资产规模达到 1.8 亿美元。从那以后,他再也没有凭感觉进行过任何一笔交易。《研究笔记第 05 号》(Working Note No. 05)就是他重建整个交易体系所依据的完整框架——而这份文件一直存放在一个封闭的研究档案库中。
以下这个数字,彻底改变了他的一切。
凯利准则(Kelly Criterion):
\[
f^*=\frac{bp-q}{b}
\]
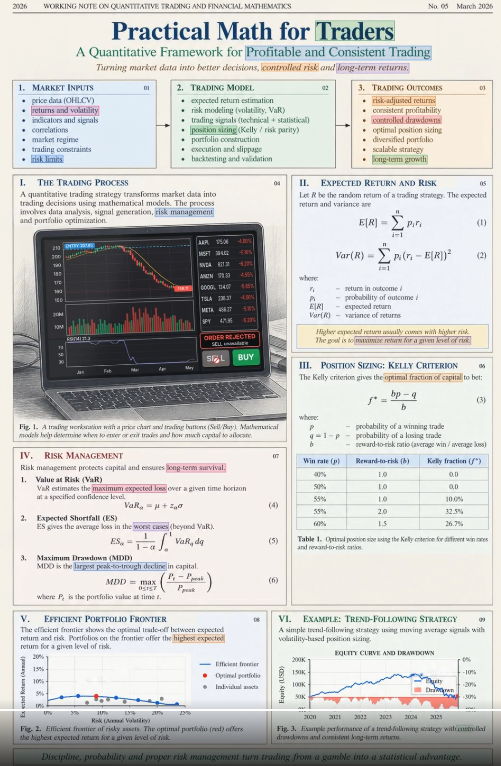
当胜率为 40%、盈亏比为 1:1 时,正确的仓位比例是 0%——也就是说,根本不应该交易。
当胜率达到 55%、盈亏比为 2:1 时,凯利仓位比例则跃升至 32.5%。
无论交易优势如何,Chen 过去对每一笔交易都采用固定的 10% 仓位。这个公式让他意识到:自己在最差的交易机会中押上了最大的仓位,却在最好的交易机会中使用了最小的仓位。在整整 11 年里,他的整个交易策略都搞反了。
每位交易者在建立仓位之前都必须计算的三个数字【第四节】
风险价值(Value at Risk,VaR):估算在给定时间范围内的损失阈值。
\[
VaR=\mu+z_{\alpha}\times\sigma
\]
预期损失(Expected Shortfall,ES):衡量超过 VaR 所设定阈值后,那些最糟糕情形下的平均损失。
最大回撤(Maximum Drawdown,MDD):衡量账户资金从峰值到随后低点的最大跌幅:
\[
MDD=\max\left(\frac{P_t-P_{\text{peak}}}{P_{\text{peak}}}\right)
\]
在最初的 11 年交易生涯中,Chen 从未针对任何一笔交易计算过这三个指标中的任何一个。
他就像在暴风雨中驾驶飞机,却没有任何仪表,还把这种做法称为交易策略。
文件中的趋势跟踪策略净值曲线【图 3】
从 2020 年的 50,000 美元起步,该策略通过移动平均线信号和基于波动率的仓位管理,到 2025 年将资金增长至 200,000 美元。
在整个五年期间,最大回撤始终被控制在 40% 以下。
这个策略并不试图避免亏损,而是通过合理地确定仓位和控制亏损规模,防止亏损摧毁整个账户。
Chen 的第一只基金当时没有设置任何回撤限制。2017 年的一个糟糕月份,就吞噬了总资金的 67%。如果当时采用最大回撤控制机制,同一个月的损失本来可以控制在 8%。
有效前沿——展示大多数交易者所处的位置,以及他们本应处于的位置【图 2】
在风险收益图中,单个资产往往聚集在右下方的区域,意味着承担高风险,却获得低收益。
最优投资组合则位于有效前沿上,其年化波动率约为 10%,预期年化收益率约为 15%。
大多数散户交易者的年化波动率在 20% 至 25% 之间,预期收益率却只有 5%。
他们承担了 2.5 倍的风险,获得的回报却只有理想水平的三分之一。
数学早在几十年前就已经揭示了正确的仓位选择方式,只是交易者们从未认真看过那张图表。
东山再起后,Chen 在第一封致投资者的信中写道:
“我花了 11 年,把交易当成一门艺术。就在我接受交易其实是一门数学的那一刻,一切都改变了。交易优势从来不只是入场时机,真正的优势始终在于仓位管理。”
https://x.com/0xLupenn/status/2111224853982257256